Публикации учеников и партнеров
Академии BEPS
Подпишитесь на наши соцсети, чтобы не пропустить новые публикации
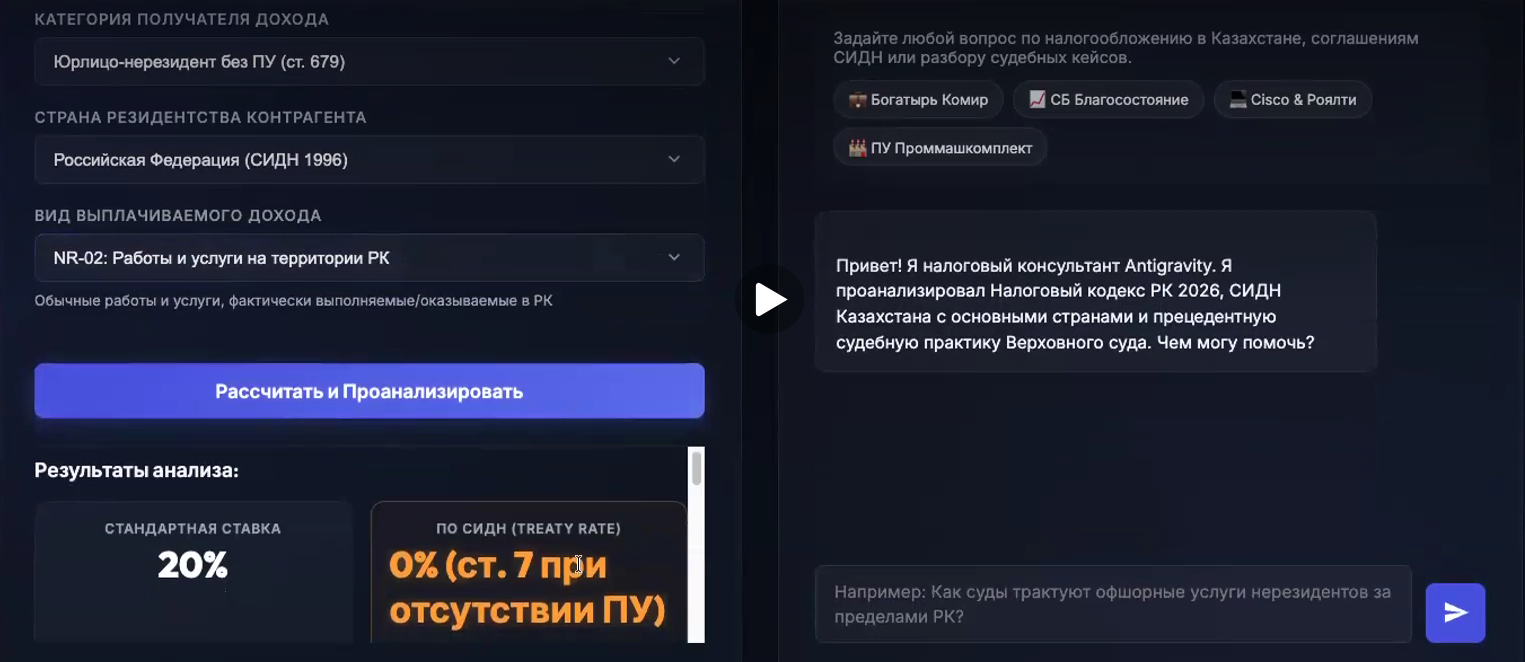
🤖 как собрать чат-бота по налогу у источника в Казахстане. Где он помогает, а где ему нельзя верить
Рустам Вахитов рассказал, как в июле 2026 на лекциях курса https://beps.academy/test_ai_practicum года вместе с налоговыми специалистами из Казахстана и России собрал чат-бота, который отвечает на вопросы о налоге у источника по закону, соглашению и практике и ссылается на источники.
В статье:
▪️ два режима бота: калькулятор и чат;
▪️ почему сначала таблицы, а потом бот;
▪️ три случая, где ИИ ошибался: пропущенный вид дохода, «достаточно сертификата резидентства» и соглашение, о котором модель не знает;
▪️ как проверяются ответы и что бот не решает.
«Бот не умнее налогового консультанта. Он быстрее находит нужную клетку в таблице, которую мы заранее составили и проверили».
📖 Читайте статью на сайте:
Рустам Вахитов
Сооснователь Академии БЕПС (международное налоговое право)
Автор статьи:
📑 Комментарии к Модельной конвенции ОЭСР: что изменилось и что это значит для практики
Хуан Мартинес, эксперт по международному налогообложению, партнёр Andersen (Испания), разобрал в эфире «Международных налоговых новостей» обновлённые Комментарии к Модельной конвенции ОЭСР. Теперь они собраны в единый консолидированный текст, а налоговые органы уже обращают на него внимание, в том числе в Казахстане и Кыргызстане.
В статье:
▪️ дистанционная работа и домашний офис (статья 5): критерий 50% рабочего времени и коммерческие основания;
▪️ новое положение о постоянном представительстве в сфере природных ресурсов;
▪️ статья 9: граница между долгом и капиталом, корреспондирующие корректировки;
▪️ оговорки Индии и Израиля;
▪️ GATS и обмен информацией по статье 26.
«Один лишь процент рабочего времени сам по себе не определяет, есть ли постоянное представительство».
📖 Читайте статью на сайте:
Автор статьи:
Аналитический центр Академии BEPS
23 октября в прямом эфире «Международных налоговых новостей» Рустам Вахитов поговорил с Екатериной Малышевой – налоговым директором крупной компании, гостем и лектором программ Академии BEPS, – о том, как искусственный интеллект меняет работу налоговой функции: с чего начинать внедрение, почему главным становится валидация данных и зачем налоговому директору «технический доктор». Публикуем основные мысли беседы.
Автор статьи:
Аналитический центр Академии BEPS
Страховая компания отказалась возместить выкуп, который клиент заплатил хакерам после атаки вируса-вымогателя. Она сослалась на санкционную оговорку: по её версии, выплата нарушила бы санкционное законодательство США, поскольку деньги могли попасть группировке Evil Corp. Апелляционный суд Гааги оставил в силе решение окружного суда и обязал страховщика заплатить. Суд указал, что бремя доказывания санкционного риска лежит на страховщике, а он не доказал, что американские власти реально применят санкции. Кроме того, оговорка говорит о нарушении, а не о потенциальном риске нарушения.
Автор статьи:
Аналитический центр Академии BEPS
⚖️ Суд Амстердама запретил ING закрыть счёт «Газпрома»
Банк расторг отношения с Gazprom International Projects B.V., сославшись на санкционные и репутационные риски. Счёт — единственный платёжный канал группы в Европе; 15 банков до этого уже отказали компании.
Суд не стал решать, было ли само расторжение несправедливым, — и запретил ING закрывать счёт по другой причине: с 1 января 2027 года вступает в силу новая норма Wwft о праве бизнеса на базовый расчётный счёт, и отказывать в нём банки смогут лишь в исключительных случаях.
Разбор дела — ECLI:NL:RBAMS:2026:10265 — в аналитическом центре Академии BEPS.
Автор статьи:
Аналитический центр Академии BEPS
🇨🇾 Кипр в 2026 году: налоговые преимущества и новые ограничения
Кипр по-прежнему остаётся привлекательной юрисдикцией для бизнеса и частных лиц. Но требования к реальности деятельности компаний становятся всё жёстче.
В новой статье по материалам беседы с кипрским налоговым экспертом Михаилом Соболевым разбираем налоговые льготы, режим non-dom, правило 60 дней, номинальных директоров, проверки банков и аудиторов.
На конкретных примерах и судебных делах показываем, где сегодня проходят границы допустимого налогового планирования и какие риски возникают у международных структур.
Автор статьи:
Аналитический центр Академии BEPS
Статья Веры Аверьяновой посвящена делу АО «Чукотская горно-геологическая компания» (ЧГГК) — российской «дочки» канадского золотодобытчика Kinross Gold.
Автор рассматривает это дело в широком международном контексте — сравнивает с датским делом NetApp (2019) и швейцарским Coffee Machine Group (2020), где суды пришли к аналогичным выводам. Центральный вопрос статьи: как концепция «фактического права на доход» (бенефициарной собственности) соотносится с позицией ОЭСР и как она будет работать в «пост-BEPS» соглашениях, где появится тест основной цели (PPT).
Автор статьи:
Вера Аверьянова
Консультант по международному налогообложению, Adv. LLM (международное налоговое право)
Обзор новых нидерландских налоговых рулингов: апрель – май 2026
С 1 апреля 2026 года Belastingdienst опубликовала 47 новых рулингов по международным темам. Обзор разбирает ключевые тенденции в ATR, APA и IBOX — для юристов, которые не работают с нидерландским правом ежедневно, но сталкиваются с голландскими структурами в своей практике.
Автор статьи:
Аналитический центр Академии BEPS
Обзор посвящён пяти решениям нидерландских судов по международному налоговому праву, вынесенных с марта по май 2026 года.
Дело 1 (Hoge Raad, 1 мая) — банковское СП использовало люксембургскую структуру для получения вычета процентов при освобождённых доходах. Суд отказал в вычете, применив одновременно ст. 10a закона о налоге на прибыль и доктрину fraus legis. Вывод: наличие налога у иностранного получателя процентов больше не защищает структуру от антизлоупотребительных правил.
Дело 2 (Hof Arnhem-Leeuwarden, 24 марта) — нидерландская компания удержала 44,9 млн евро налога на дивиденды, но не перечислила его, ссылаясь на льготный статус. Суд взыскал полную сумму плюс штраф 50%.
Дело 3 (Hoge Raad, 1 мая) — резидент Германии получал пенсии из Нидерландов. По новому договору 2012/2016 года Нидерланды вправе облагать пенсии свыше 15 000 евро в год. Устранять двойное налогообложение обязана Германия.
Дело 4 (Rechtbank Gelderland, 1 апреля) — консультант в Омане признан наёмным работником, а не предпринимателем. Выходное пособие 633 750 евро обложено в Нидерландах полностью.
Дело 5 (Hoge Raad, 24 апреля) — рейнскому моряку, работавшему у лихтенштейнского работодателя, не разрешили вычесть лихтенштейнские социальные взносы из налогооблагаемой базы в Нидерландах.
Автор статьи:
Аналитический центр Академии BEPS
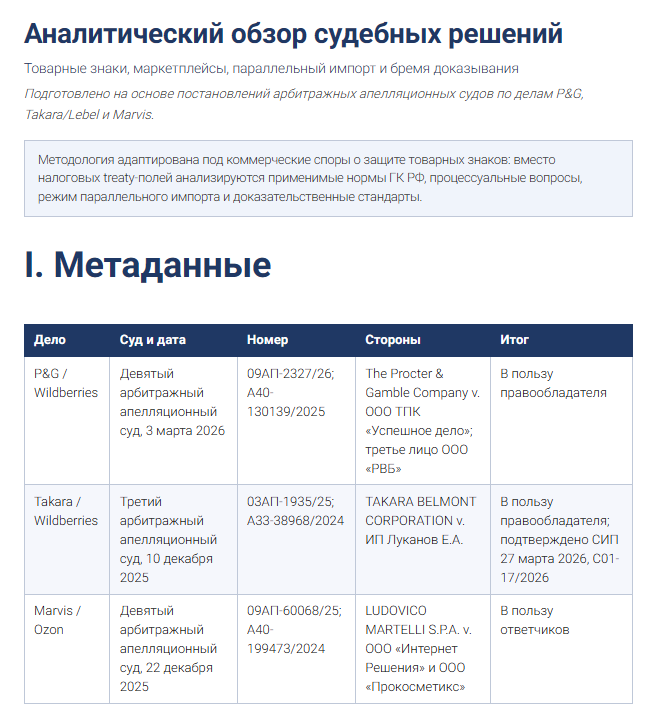
Статья представляет собой аналитический обзор судебной практики по делам корпораций P&G, Takara и Marvis, касающийся защиты товарных знаков в условиях параллельного импорта. Основное внимание уделено жестким требованиям к ответчикам по доказыванию всей цепочки поставок от правообладателя, где одних таможенных деклараций и инвойсов часто оказывается недостаточно. Также в обзоре анализируется статус маркетплейсов как информационных посредников и подтверждается право иностранных компаний из «недружественных» стран на судебную защиту в РФ.
Автор статьи:
Аналитический центр Академии BEPS
Голландская налоговая служба (Belastingdienst) регулярно публикует обезличенные версии налоговых рулингов — предварительных согласований, которые налогоплательщики получают для подтверждения налоговых последствий планируемых операций. Это редкая практика прозрачности: вы можете заранее увидеть, как налоговые органы подходят к конкретным ситуациям.....
Автор статьи:
Рамазан Бичер
Партнёр Level International
Рустам Вахитов
Сооснователь Academy of BEPS